Impuestos sobre los alquileres en España (2026): IRPF, modelo 210, IVA y tasa turística
Cómo tributan los alquileres en España en 2026: IRPF para residentes, modelo 210 para no residentes, el plazo nuevo de 2027 y el IVA turístico.
Cómo tributa un alquiler en España depende de dos cosas: si eres residente fiscal en España y si alquilas a turistas o a inquilinos de larga duración. Esta guía cubre las cuatro piezas con las que se encuentran casi todos los propietarios — el IRPF de los residentes, la declaración de no residentes (modelo 210), el IVA de las estancias turísticas y las tasas turísticas — tal como están a 30 de octubre de 2026.
Es un resumen para prepararte, no asesoramiento fiscal. Los tipos y los plazos cambian, y tu gestor o asesor fiscal debería confirmar tu caso.
Residentes en España: IRPF
Si eres residente fiscal en España, los ingresos del alquiler van en tu declaración anual de la renta. Cuando alquilas una vivienda sin servicios propios de la hostelería, son rendimientos del capital inmobiliario:
- Los gastos son deducibles: comunidad, IBI, seguro, suministros que pagas, reparaciones, limpieza, comisiones de las plataformas e intereses de la hipoteca, con los límites legales.
- La amortización: el 3% anual del valor de la construcción — no del suelo —, además del mobiliario y los electrodomésticos.
- Los pisos turísticos: los gastos generales del inmueble se deducen en proporción a los días que estuvo alquilado.
- Sin reducción para el alquiler turístico: la reducción por arrendamiento de vivienda, entre el 50% y el 90% según el caso, no se aplica a los apartamentos turísticos.
- Los días vacíos tributan como imputación de rentas: un porcentaje del valor catastral — el 2%, o el 1,1% si se revisó hace poco —, en proporción a los días.
No residentes: modelo 210
Si no eres residente fiscal en España, presentas el modelo 210 por los ingresos de cada inmueble:
| Vives en | Tipo | Se aplica sobre |
|---|---|---|
| La UE o el Espacio Económico Europeo | 19% | El rendimiento neto: el alquiler menos los gastos deducibles, en proporción a los días alquilados |
| Cualquier otro país, incluido el Reino Unido | 24% | Los ingresos íntegros, sin deducir gastos |
Un convenio para evitar la doble imposición puede cambiar el tipo, y los meses en que el inmueble está vacío se declaran aparte como imputación de rentas.
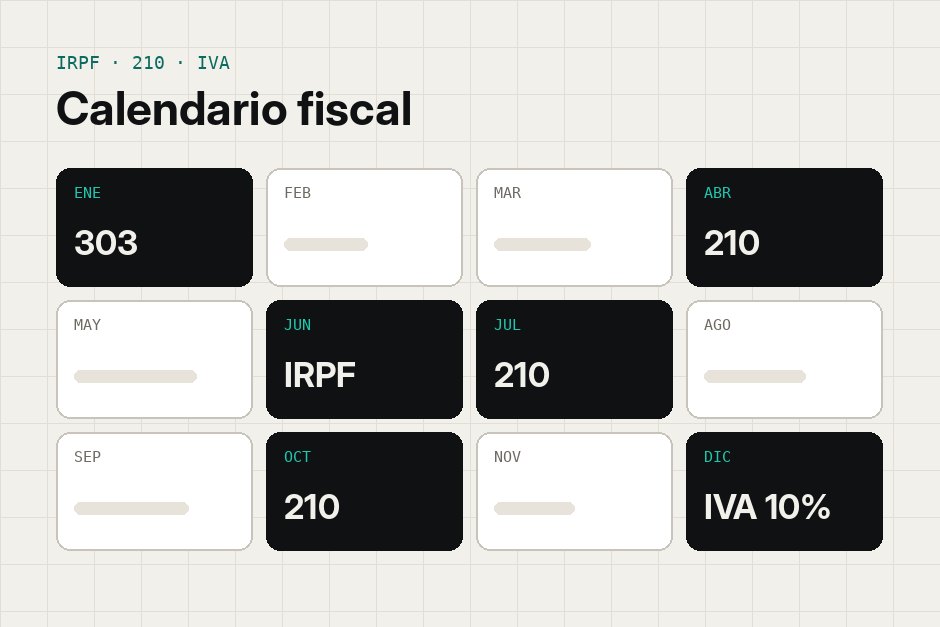
Nuevo plazo desde 2027. La Orden HAC/623/2026 cambió cuándo se declaran los alquileres. Los ingresos de 2026 declarados en una sola declaración anual se presentan del 1 al 20 de abril de 2027. Las declaraciones trimestrales de abril a septiembre de 2026 mantienen sus plazos antiguos, los 20 primeros días de julio y de octubre de 2026; desde el último trimestre de 2026 también pasan al 1–20 de abril de 2027. Las declaraciones presentadas desde 2027 piden además el número de días alquilados, tu porcentaje de titularidad y un anexo de gastos.
El IVA de las estancias turísticas desde diciembre de 2026
Alquilar una vivienda amueblada ha estado exento de IVA salvo que el propietario prestara servicios propios de la hostelería, como limpieza o cambio de ropa durante la estancia o recepción; en ese caso ya se aplica el 10%. El Real Decreto-ley 29/2026 elimina la exención desde el 1 de diciembre de 2026 para las estancias de hasta 30 noches en una vivienda que no sea la residencia habitual del propietario: pasan al IVA del 10%. Las estancias más largas siguen exentas.
Si el decreto sigue adelante, los propietarios de pisos turísticos tendrían que darse de alta en el IVA (modelo 036), emitir una factura con IVA por cada estancia y presentar declaraciones trimestrales (modelo 303) y un resumen anual (modelo 390). La primera declaración trimestral cubriría diciembre de 2026 y vencería el 30 de enero de 2027. El decreto tiene que convalidarlo el Congreso, con la votación prevista para el 12 de noviembre de 2026, así que comprueba el resultado antes de actuar. Emitir facturas trae además VERI*FACTU.
Las tasas turísticas
España no tiene una tasa turística nacional. Algunas comunidades y ciudades cobran una por huésped y noche, que recauda el anfitrión:
- Cataluña, con un importe mayor en Barcelona;
- las Islas Baleares, con importes menores fuera de temporada;
- algunas ciudades gallegas, como Santiago de Compostela, A Coruña y, desde octubre de 2026, Vigo.
La Comunitat Valenciana, Andalucía y Madrid no tenían tasa turística en octubre de 2026. Los importes y las exenciones — normalmente por edad y duración de la estancia — se fijan a nivel local, así que consulta en tu ayuntamiento.
Una rutina sencilla para llevar los registros
- Anota cada reserva y cada gasto en su inmueble en el momento, con quién pagó.
- Guarda las facturas y los tiques por inmueble y por año.
- Apunta los días que cada inmueble estuvo alquilado, vacío o en uso propio: todos los regímenes de arriba los necesitan.
- Manda a tu gestor un informe por inmueble cada trimestre, no una caja de tiques en abril.
Cómo te ayuda Hostfinn
Hostfinn no presenta declaraciones. Convierte tus reservas y gastos en informes que siguen los modelos oficiales — IRPF para residentes, modelo 210 para no residentes, IVA y tasa turística — y un dossier anual para tu gestor. Consulta cómo controlar los gastos del alquiler vacacional para las categorías que importan y nuestra guía de SES.Hospedajes para el registro de viajeros.
Preguntas frecuentes
¿Puedo deducir gastos como no residente?
Solo si vives en la UE o en el Espacio Económico Europeo; entonces pagas el 19% sobre el rendimiento neto. Los residentes en otros países, incluido el Reino Unido, pagan el 24% sobre los ingresos íntegros, sin gastos.
¿Cuándo declaro los alquileres de 2026 como no residente?
Del 1 al 20 de abril de 2027 si haces una declaración anual, y también para las trimestrales de octubre a diciembre de 2026. Los ingresos de abril a septiembre de 2026 mantienen los plazos trimestrales antiguos, en julio y octubre de 2026.
¿Tengo que cobrar IVA en mi piso turístico?
Desde el 1 de diciembre de 2026, en estancias de hasta 30 noches en una vivienda que no sea tu residencia habitual, si el Congreso convalida el Real Decreto-ley 29/2026. Antes, solo si prestas servicios propios de la hostelería.
¿Se aplica la reducción por alquiler a los pisos turísticos?
No. La reducción por arrendamiento de vivienda no se aplica a los apartamentos turísticos.