VERI*FACTU para propietarios y coanfitriones en España: a quién afecta y desde cuándo
Qué supone VERI*FACTU para propietarios y coanfitriones de pisos turísticos en España: quién está obligado, las fechas en vigor y el aplazamiento.
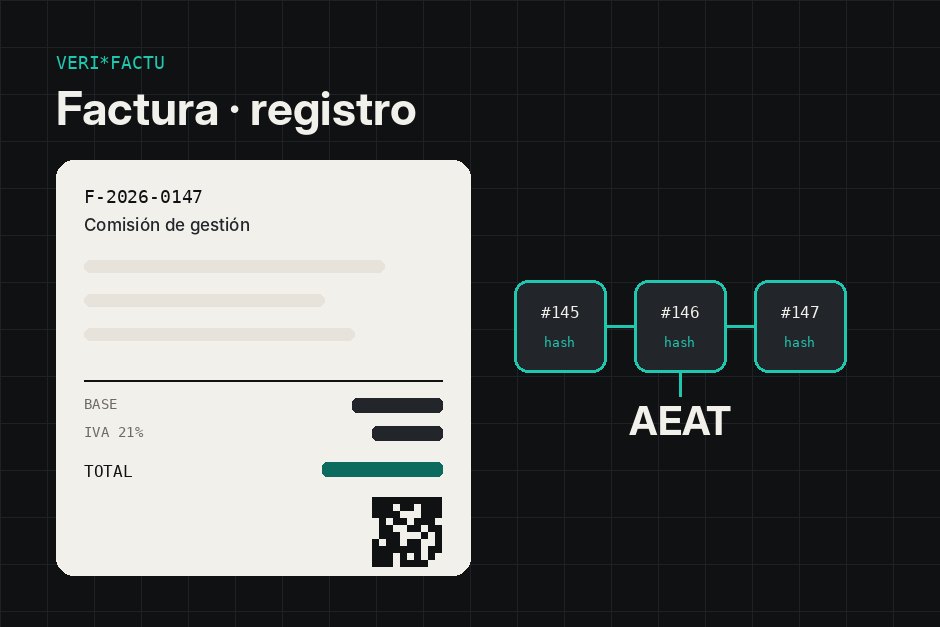
VERI*FACTU es el nuevo estándar español para los programas de facturación. Cuando se aplique, quien emita facturas con un programa informático deberá usar un software que registre cada factura de forma que no pueda alterarse y que, en la modalidad VERI*FACTU, envíe ese registro a la Agencia Tributaria (AEAT) en el momento de emitirla.
Para los propietarios, la primera pregunta es si les afecta; para los coanfitriones, la respuesta suele ser que sí. Esta guía explica ambos casos tal como están las reglas a 30 de octubre de 2026.
Qué es VERI*FACTU
Las reglas vienen del Real Decreto 1007/2023, que desarrolla la ley antifraude de 2021. Cada factura genera un registro encadenado al anterior mediante una huella digital, de modo que borrar o cambiar una factura deja rastro. Cada factura lleva un código QR con el que el cliente puede comprobarla en la AEAT, y el fabricante del programa firma una declaración responsable de que cumple. Los sistemas o bien envían cada registro a la AEAT al momento (modalidad VERI*FACTU), o bien los conservan con garantías adicionales y los entregan cuando se les piden.
Quién tiene que cumplir
- Las sociedades que tributan por el Impuesto sobre Sociedades y facturan con un programa.
- Los autónomos con actividad económica, incluidos los coanfitriones y gestores que facturan sus comisiones.
- Los no residentes con establecimiento permanente en España.
Las personas físicas que solo alquilan una vivienda, sin servicios propios de la hostelería, suelen declarar esos ingresos como rendimientos del capital y no como actividad económica, y la interpretación mayoritaria es que quedan fuera de VERI*FACTU. Si prestas servicios de tipo hotelero (limpieza diaria, cambio de ropa durante la estancia, recepción) o facturas con una sociedad, da por hecho que te aplica. El cambio en el IVA de las estancias turísticas, más abajo, hace que merezca la pena revisarlo con tu gestor.
Los plazos
| Quién | Fecha en vigor | Situación a 30 de octubre de 2026 |
|---|---|---|
| Sociedades (Impuesto sobre Sociedades) | 1 de enero de 2027 | Fijada por el Real Decreto-ley 15/2025 |
| Resto de obligados (autónomos, no residentes con establecimiento permanente) | 1 de julio de 2027 | Fijada por el Real Decreto-ley 15/2025 |
| Aplazamiento anunciado | Octubre de 2028 | Anunciado por el Ministerio de Hacienda el 5 de octubre de 2026; aún no publicado en el BOE |
Mientras no se publique una nueva norma en el BOE, las fechas de 2027 son las vigentes. Actualizaremos este artículo cuando cambien.
Por qué los pisos turísticos deben mirarlo ya: el IVA desde diciembre de 2026
Alquilar una vivienda amueblada a turistas ha estado exento de IVA salvo que el propietario prestara servicios propios de la hostelería. El Real Decreto-ley 29/2026 lo cambia desde el 1 de diciembre de 2026: las estancias de hasta 30 noches en una vivienda que no sea la residencia habitual del propietario pasan al tipo reducido del 10%. Los propietarios tendrían que darse de alta en el IVA, emitir una factura con IVA por cada estancia y presentar declaraciones trimestrales (modelo 303). El decreto aún tiene que convalidarlo el Congreso, con la votación prevista para el 12 de noviembre de 2026. Nuestra guía de impuestos sobre los alquileres en España entra en detalle.
Qué debe incluir una factura válida
VERI*FACTU añade el registro y el código QR; el contenido de la factura sigue lo que dice el Reglamento de facturación, el Real Decreto 1619/2012:
- un número dentro de una serie sin saltos y la fecha de expedición;
- el nombre, el NIF y el domicilio de quien la emite y, en las facturas completas, del cliente;
- la descripción del servicio y la fecha de la estancia si no coincide con la de expedición;
- la base imponible, el tipo y la cuota de IVA, o la exención que se aplica;
- las correcciones hechas con una factura rectificativa, nunca editando o borrando la original.
En el alojamiento, las facturas simplificadas se admiten hasta 400 €, IVA incluido.
Qué hacer ahora
- Averigua si estás obligado con tu gestor, sobre todo si eres coanfitrión o prestas servicios adicionales.
- Revisa tu programa de facturación. Pide al fabricante la declaración responsable; las hojas de cálculo y los procesadores de texto no cumplirán.
- Ordena tus series y tu numeración antes de la fecha: una serie por emisor, sin saltos.
- Prepárate para el IVA de las estancias turísticas por si se convalida el decreto.
Cómo trabaja Hostfinn con las facturas
Hostfinn emite facturas conforme al Real Decreto 1619/2012 — una serie propia sin saltos para cada emisor, rectificativas en lugar de ediciones, simplificadas dentro del límite — y guarda para cada una un registro VERI*FACTU encadenado con su código QR. Los registros se envían a la AEAT al emitir cada factura, con tu propio certificado electrónico.
Los coanfitriones pueden facturar sus comisiones a los propietarios desde el mismo lugar en el que se calculan las liquidaciones; consulta cómo calcular la comisión del coanfitrión y la liquidación al propietario.
Preguntas frecuentes
¿VERI*FACTU se aplica si solo alquilo mi propio piso?
En general no, si eres persona física, alquilas sin servicios propios de la hostelería y declaras los ingresos como rendimientos del capital. Si facturas con una sociedad, prestas servicios de tipo hotelero o tienes dada de alta una actividad económica, sí. Confirma tu caso con tu gestor.
¿Se ha aplazado VERI*FACTU a 2028?
El Ministerio de Hacienda anunció el 5 de octubre de 2026 un aplazamiento hasta octubre de 2028, pero a 30 de octubre de 2026 no se había publicado en el BOE. Hasta entonces, las fechas en vigor son el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto de obligados.
¿Necesitan los coanfitriones un programa que cumpla VERI*FACTU?
Si facturas tus comisiones como autónomo o con una sociedad, sí, desde la fecha que te corresponda.
¿Puedo seguir haciendo facturas en Excel o Word?
No, en cuanto VERI*FACTU te sea aplicable: las facturas hechas con un programa deben salir de un sistema de facturación que cumpla.