Impozitele pe veniturile din închirieri în Spania (2026): IRPF, Modelo 210, IVA și taxa turistică
Cum se impozitează veniturile din închirieri în Spania în 2026: IRPF pentru rezidenți, Modelo 210 pentru nerezidenți, termenul din 2027, IVA și taxa turistică.
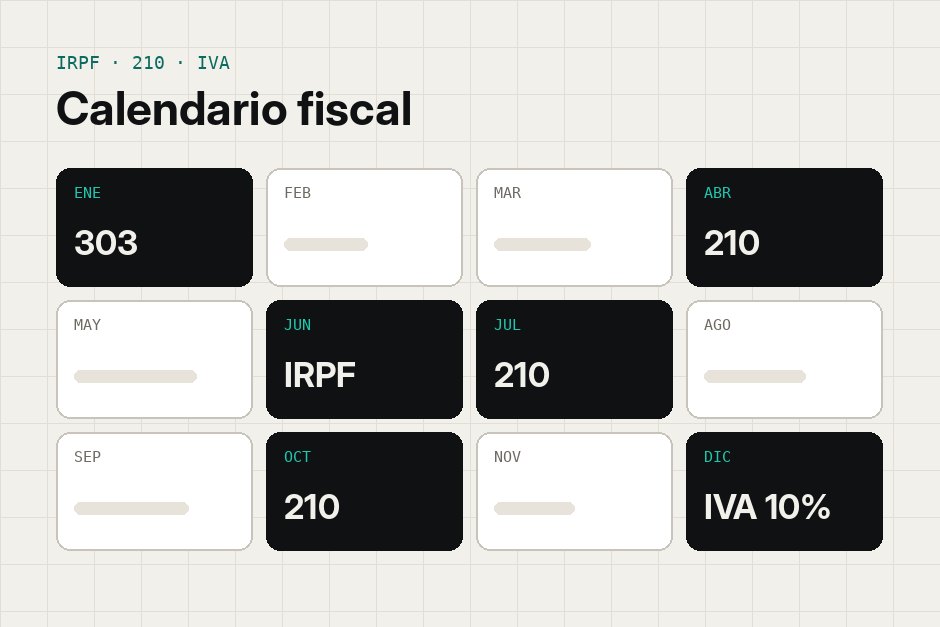
Cum se impozitează o închiriere în Spania depinde de două lucruri: dacă ești rezident fiscal în Spania și dacă închiriezi turiștilor sau chiriașilor pe termen lung. Ghidul acoperă cele patru piese pe care le întâlnesc cei mai mulți proprietari — impozitul pe venit pentru rezidenți (IRPF), declarația nerezidenților (Modelo 210), IVA pe sejururile turistice și taxele turistice — așa cum sunt pe 30 octombrie 2026.
E un rezumat care te ajută să te pregătești, nu consultanță fiscală. Cotele și termenele se schimbă, iar gestorul sau consultantul tău fiscal ar trebui să confirme situația ta.
Rezidenții din Spania: IRPF
Dacă ești rezident fiscal în Spania, veniturile din închiriere intră în declarația anuală de impozit pe venit. Când închiriezi o locuință fără servicii de tip hotelier, ele sunt venituri din capital imobiliar:
- Cheltuielile se deduc: întreținerea, IBI, asigurarea, utilitățile plătite de tine, reparațiile, curățenia, comisioanele platformelor și dobânda la credit, în limitele legale.
- Amortizarea: 3% pe an din valoarea clădirii — nu și a terenului —, plus mobila și electrocasnicele.
- Închirierile turistice: cheltuielile generale ale proprietății se deduc proporțional cu zilele în care a fost închiriată.
- Fără reducere pentru închirierea turistică: reducerea pentru închirierea unei locuințe ca locuință, între 50% și 90% după caz, nu se aplică apartamentelor turistice.
- Zilele goale se impozitează ca venit imputat: un procent din valoarea cadastrală — 2% sau 1,1% acolo unde a fost revizuită recent —, proporțional cu zilele.
Nerezidenții: Modelo 210
Dacă nu ești rezident fiscal în Spania, depui Modelo 210 pentru veniturile fiecărei proprietăți:
| Locuiești în | Cota | Se aplică pe |
|---|---|---|
| UE sau Spațiul Economic European | 19% | Venitul net: chiria minus cheltuielile deductibile, proporțional cu zilele închiriate |
| Oriunde altundeva, inclusiv Regatul Unit | 24% | Venitul brut, fără nicio cheltuială dedusă |
Un tratat de evitare a dublei impuneri poate schimba cota, iar lunile în care proprietatea stă goală se declară separat, ca venit imputat.
Termen nou din 2027. Orden HAC/623/2026 a schimbat momentul în care se declară veniturile din închiriere. Veniturile din 2026 declarate într-o singură declarație anuală se depun între 1 și 20 aprilie 2027. Declarațiile trimestriale pentru aprilie–septembrie 2026 își păstrează vechile termene, primele 20 de zile din iulie și din octombrie 2026; de la ultimul trimestru din 2026, și ele trec la 1–20 aprilie 2027. Declarațiile depuse din 2027 cer și numărul de zile închiriate, cota ta de proprietate și o anexă cu cheltuielile.
IVA pe sejururile turistice din decembrie 2026
Închirierea unei locuințe mobilate a fost scutită de IVA, dacă proprietarul nu oferea servicii de tip hotelier, precum curățenie sau schimbarea lenjeriei în timpul sejurului ori o recepție; cu ele, IVA de 10% se aplică deja. Real Decreto-ley 29/2026 scoate scutirea de la 1 decembrie 2026 pentru sejururile de cel mult 30 de nopți într-o locuință care nu e reședința habituală a proprietarului: ele trec la IVA de 10%. Sejururile mai lungi rămân scutite.
Dacă decretul rămâne în vigoare, proprietarii de închirieri turistice ar trebui să se înregistreze în scopuri de IVA (Modelo 036), să emită o factură cu IVA pentru fiecare sejur și să depună declarații trimestriale (Modelo 303) și un rezumat anual (Modelo 390). Prima declarație trimestrială ar acoperi decembrie 2026, cu termen 30 ianuarie 2027. Decretul trebuie convalidat de Congres, cu votul programat pe 12 noiembrie 2026, așa că verifică rezultatul înainte să acționezi. Emiterea facturilor aduce și VERI*FACTU.
Taxele turistice
Spania nu are o taxă turistică națională. Unele regiuni și orașe percep una pe persoană și noapte, încasată de gazdă:
- Catalonia, cu o cotă mai mare în Barcelona;
- Insulele Baleare, cu cote mai mici în afara sezonului;
- câteva orașe din Galicia, precum Santiago de Compostela, A Coruña și, din octombrie 2026, Vigo.
Comunitatea Valenciană, Andaluzia și Madridul nu aveau taxă turistică în octombrie 2026. Cotele și scutirile — de obicei după vârstă și durata sejurului — se stabilesc local, așa că verifică la primăria ta.
O rutină simplă pentru evidență
- Înregistrează fiecare rezervare și fiecare cheltuială pe proprietatea ei, pe loc, cu cine a plătit.
- Păstrează facturile și bonurile pe proprietate și pe an.
- Notează zilele în care fiecare proprietate a fost închiriată, goală sau folosită de tine: toate regimurile de mai sus au nevoie de ele.
- Trimite-i gestorului câte un raport pe proprietate în fiecare trimestru, nu o cutie de bonuri în aprilie.
Cum te ajută Hostfinn
Hostfinn nu depune declarații. Transformă rezervările și cheltuielile tale în rapoarte care urmează modelele oficiale — impozitul pe venit pentru rezidenți, Modelo 210 pentru nerezidenți, IVA și taxa turistică — și un dosar anual pentru gestor. Vezi evidența cheltuielilor pentru închirieri turistice pentru categoriile care contează și ghidul nostru despre SES.Hospedajes pentru înregistrarea oaspeților.
Întrebări frecvente
Pot deduce cheltuieli ca nerezident?
Doar dacă locuiești în UE sau în Spațiul Economic European; atunci plătești 19% din venitul net. Rezidenții altor țări, inclusiv ai Regatului Unit, plătesc 24% din venitul brut, fără cheltuieli.
Când declar ca nerezident veniturile din închirieri din 2026?
Între 1 și 20 aprilie 2027 pentru o declarație anuală și pentru declarațiile trimestriale din octombrie–decembrie 2026. Veniturile din aprilie–septembrie 2026 păstrează vechile termene trimestriale, din iulie și octombrie 2026.
Trebuie să aplic IVA pe închirierea turistică?
De la 1 decembrie 2026, pentru sejururile de cel mult 30 de nopți într-o locuință care nu e reședința ta habituală — dacă Congresul convalidează Real Decreto-ley 29/2026. Până atunci, doar dacă oferi servicii de tip hotelier.
Se aplică reducerea pentru închiriere la închirierile turistice?
Nu. Reducerea pentru închirierea unei locuințe ca locuință nu se aplică apartamentelor turistice.